نماذج أتعاب الاستشارة في اندماج واستحواذ الشركات الصغيرة والمتوسطة: لماذا يُعد «أتعاب النجاح فقط» محفوفًا بالمخاطر للطرفين؟
3 دقائق للقراءة
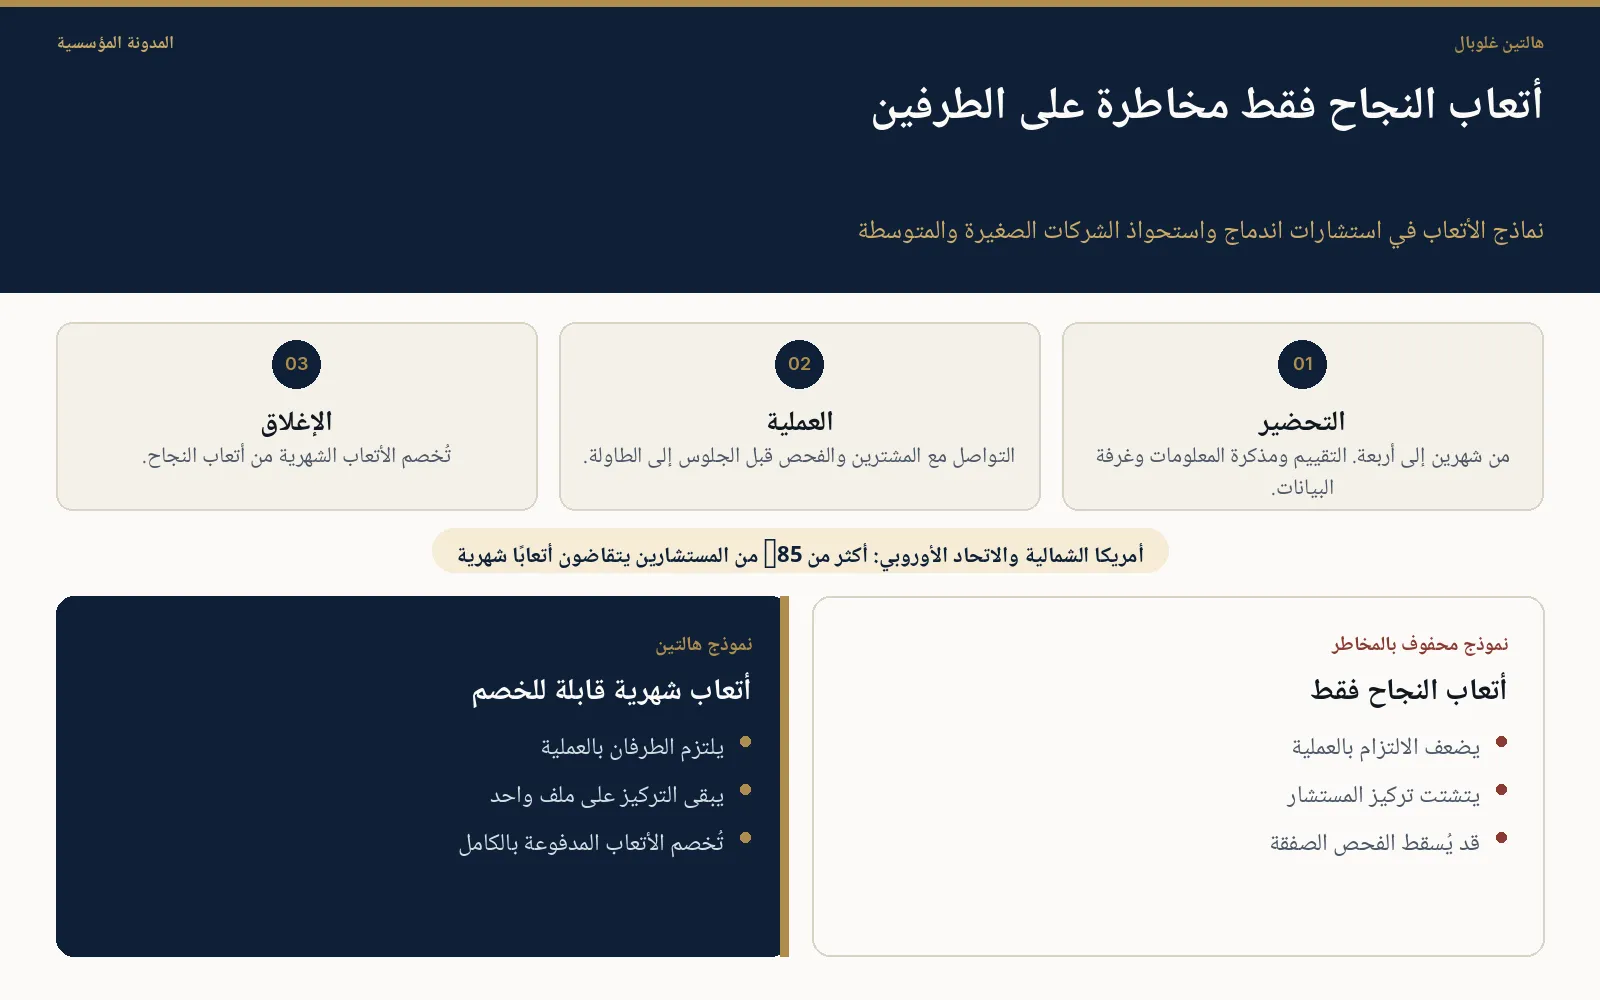
يبدو نموذج أتعاب النجاح فقط بلا تكلفة على مالك الشركة الصغيرة أو المتوسطة، لكنه يُضعف التزام الطرفين. تخصم هالتين غلوبال الأتعاب الشهرية بالكامل من أتعاب النجاح عند إغلاق البيع.
Hakan Altınkeser · HALTIN GLOBAL
يأتي بيع الشركة، أو تأسيس شراكة، أو بيع حصة مجمّعة في مقدمة أكثر القرارات الاستراتيجية أهمية في الحياة التجارية لمالك المنشأة. وفي عمليات انتقال ملكية الشركات الصغيرة والمتوسطة (البيع من طرف المالك، sell-side M&A)، تُعد هيكلة أتعاب الاستشارة من العناوين التي ترسم الهندسة المالية للعملية برمّتها.
في السوق التركية، يطرح أصحاب الشركات الصغيرة والمتوسطة على مستشاري الاندماج والاستحواذ طلبًا يتكرر: «أتمّوا العملية، ولتُبَع الشركة، وخذوا حصتكُم الاستشارية من ثمن البيع النهائي.»
يبدو هذا النموذج للوهلة الأولى — أتعاب النجاح فقط، أو contingency fee — بلا تكلفة وبلا مخاطرة على المالك. أما في التطبيق فيُنتج عوائق جدية لأصحاب الشركات ولمؤسسات الاستشارة المهنية على السواء.
الاندماج والاستحواذ ليسا بيع عقار: مرحلة التحضير الثقيلة
بيع مصنع أو منشأة إنتاج أو مشروع تجاري قائم يحمل ديناميات مختلفة تمامًا عن نقل عقار تجاري اعتيادي. وقبل أن تُعرض العملية على المشترين، يجب إنجاز المراحل التالية بعناية:
- التطبيع المالي. تُنقّى الربحية التشغيلية للشركات الصغيرة والمتوسطة (EBITDA) من النفقات غير المتكررة وبنود الميزانية الشخصية، وتُواءَم مع معايير المستثمرين الدولية.
- تقييم الشركة (Valuation). تُبنى قاعدة تقييم يمكن الدفاع عنها انطلاقًا من مضاعفات السوق الفعلية والتدفقات النقدية المخصومة (DCF) والمقارنات القطاعية.
- وثائق التعريف (Teaser وCIM). يُعد ملخص أعمى (Teaser) يحفظ سرية الشركة، إلى جانب مذكرة معلومات مفصلة (CIM).
- غرفة البيانات (VDR) والتحضير للفحص. تُرصد المخاطر القانونية والضريبية والتشغيلية وتُعالَج قبل دخول تدقيق المشتري (Due Diligence).
تتطلب مرحلة التحضير هذه شهرين إلى أربعة أشهر من عمل متخصص متواصل، ومن جهد تحليلي وتكلفة مؤسسية، حتى قبل الجلوس إلى أي مشترٍ.
كيف يجري التطبيق في العالم وفي تركيا؟
في أمريكا الشمالية والاتحاد الأوروبي يتقاضى أكثر من 85% من مستشاري الاندماج والاستحواذ أتعاب عمل ثابتة (retainer أو engagement fee) طوال العملية. وفي المعايير العالمية تُعد هذه الأتعاب عنصرًا يضمن جدية العملية، وتُخصم من أتعاب النجاح النهائية عند إتمام الصفقة.
أما في تركيا، فدافع تجنّب التكلفة المقدمة يجعل نماذج «أتعاب النجاح فقط» شائعة. وفي أغلب الملفات التي تُفتح بهذا النموذج تصبح النتائج التالية شبه حتمية:
- ارتباط الطرفين بالطاولة (Skin in the Game). إدارات الشركات التي لا تقدّم التزامًا ماليًا قد تنسحب من الطاولة بعد أشهر من التحضير والتواصل مع المشترين، لأسباب تقديرية مثل «لننتظر الآن» أو «لم يأتِ السعر الذي أريده». فيضيع الجهد الذي استُهلك لأشهر.
- تشتت تركيز الاستشارة. تضطر الهياكل التي لا تتقاضى أتعابًا ثابتة إلى ضم عدد كبير من الشركات إلى محفظتها كي تستمر. فلا تحظى الشركة بالتركيز الاستراتيجي الخاص ولا بالدقة التحليلية التي تحتاجها، ويُوضع الملف على الرف بمنطق «يُباع إن حالفنا الحظ».
- حاجز الفحص النافي للجهالة (Due Diligence). عندما لا تُصفّى مسبقًا وبشكل مهني مخاطر الضرائب وحقوق العاملين والحساب الجاري للشركاء أو العقود لدى الشركات الصغيرة والمتوسطة غير المؤسسية، يغادر المشتري الطاولة. وفي العمليات التي لا يُخصص لها ميزانية تحضير، تكون هذه المخاطر هي ما يقلب الطاولة.
النموذج المتوازن: أتعاب شهرية قابلة للخصم (Creditable Retainer)
النهج الذي تتبناه هالتين غلوبال هو أن تُدار العملية بهدف مشترك وبوحدة التزام.
والصيغة الأكثر توازنًا وشفافية في هذا الإطار هي تحديد أتعاب استشارية شهرية معقولة (retainer) تغطي العبء التشغيلي للعملية، ثم — عند بيع الشركة بنجاح — خصم المبالغ المحصّلة بالكامل من أتعاب النجاح المستحقة.
بهذا يسترد مالك الشركة ما دفعه من أتعاب استشارية عند الإغلاق، بينما تخصّص جهة الاستشارة كامل طاقتها وشبكة المشترين الدولية وقدرتها التحليلية لهذا الملف، وتعظّم القيمة الحقيقية للشركة.
- الاندماج والاستحواذ
- الشركات الصغيرة والمتوسطة
- الأتعاب